
پذیرش قطعی هزینه خریدهای ثبتشده در سامانه مؤدیان؛ فقط ۳ استثنا برای رد هزینه وجود دارد
📌 امنیت مالیاتی خریدار در سامانه مؤدیان
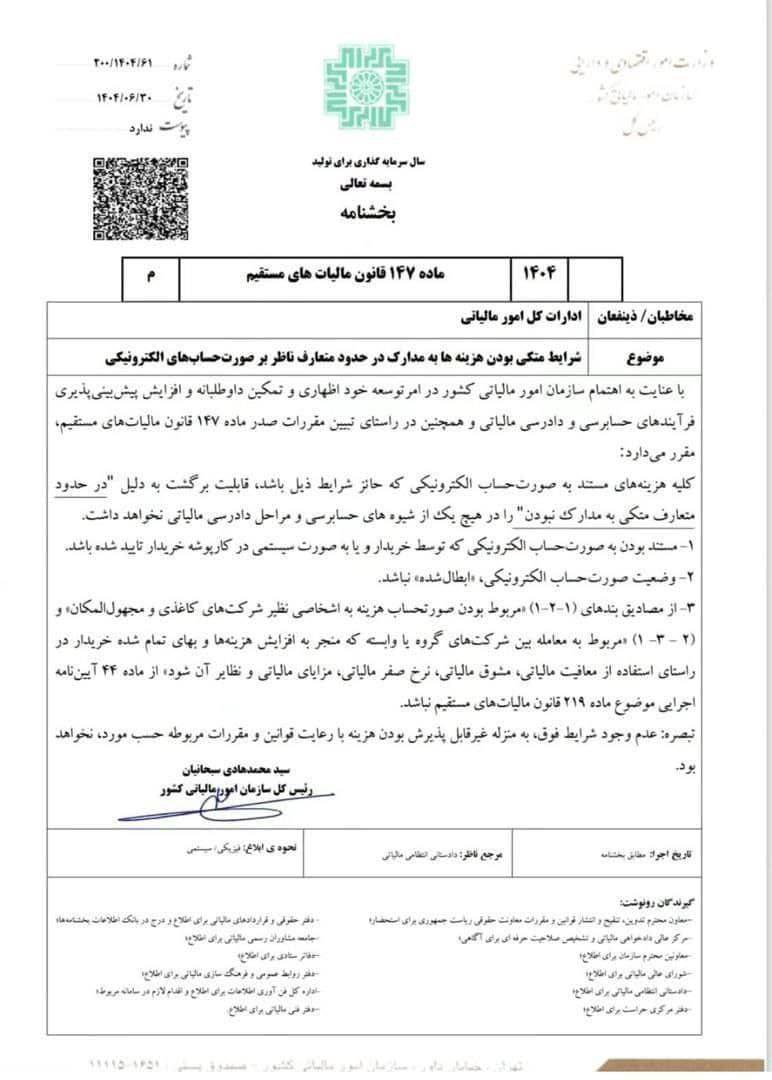
بر اساس بخشنامه تحولآفرین سازمان امور مالیاتی کشور، چنانچه خریدی در سامانه مؤدیان صادر و در کارپوشه ثبت گردد، مأموران و مراجع دادرسی مالیاتی به هیچ عنوان حق رد آن را به بهانه «عدم اتکا به مدارک در حدود متعارف» نخواهند داشت و هزینه بهصورت قطعی مورد پذیرش است، مگر اینکه مشمول یکی از سه شرط استثنایی مصرح در بخشنامه باشد.
کدام هزینهها با وجود ثبت در سامانه مؤدیان ممکن است رد شوند؟ (۳ شرط استثنا)
طبق مفاد صدر ماده ۱۴۷ قانون مالیاتهای مستقیم و بخشنامه صادره، هزینههای متکی به صورتحساب الکترونیکی در هیچیک از مراحل حسابرسی و دادرسی مالیاتی به استناد عدم کفایت اسناد برگشت داده نمیشوند، مگر در صورت وقوع یکی از سه حالت زیر:
صورتحسابهایی که توسط فروشنده ابطال گردیده و وضعیت آنها در کارپوشه نهایی نشده یا باطل ثبت شده است، نمیتوانند مبنای پذیرش هزینه قرار گیرند.
صورتحساب باید صراحتاً توسط خریدار در کارپوشه تأیید شده باشد یا پس از انقضای مهلت قانونی ۳۰ روزه، بهصورت تأیید سیستمی ثبت گردیده باشد (رد نشده باشد).
صورتحساب نباید متعلق به اشخاص صوری، شرکتهای کاغذی و مجهولالمکان باشد و همچنین نباید مربوط به معاملات غیرواقعی میان شرکتهای وابسته/همگروه بهمنظور انتقال سود و سوءاستفاده از معافیتها باشد.
📎 تصویر رسمی بخشنامه سازمان امور مالیاتی کشور

آموزش آنلاین حسابداری بهای تمام شده
4,000,000 تومان
آموزش سامانه ها و پایانه های هوشمند دولتی
1,500,000 تومان
حسابداری انبار و بهای تمام شده 2
8,100,000 تومان
حسابداری انبار و بهای تمام شده 1
9,900,000 تومان